【“这个溢价甚至连控制权都没有拿到”,外媒一句话,把安踏推上了风口浪尖】协议价每股35欧元,较公告前收盘价高出62%,但安踏拿到的只是单一最大股东身份,不发起全面要约,不取得控制权。买最贵的股配资专业网上配资开户,做最“虚”的东家配资专业网上配资开户,安踏这步棋是深谋远虑还是自我感动?
62%的溢价,买不到一张董事会的否决票。安踏持有彪马29.06%的股权,距离30%的强制要约红线只差0.94个百分点。这不是被动卡位,而是主动踩线,一分不多,一分不少。
德国法律写得明明白白,持股触及30%即须向全体股东发出全面收购要约。安踏用法律红线做标尺,精确到小数点后两位。这种克制不是谦虚,是算清楚了代价之后的理性。
安踏公告说得直白,充分尊重彪马作为德国上市公司的独立治理架构,目前没有发起要约收购的计划。换句话说,123亿砸下去,换来的只是监事会里的一个席位。
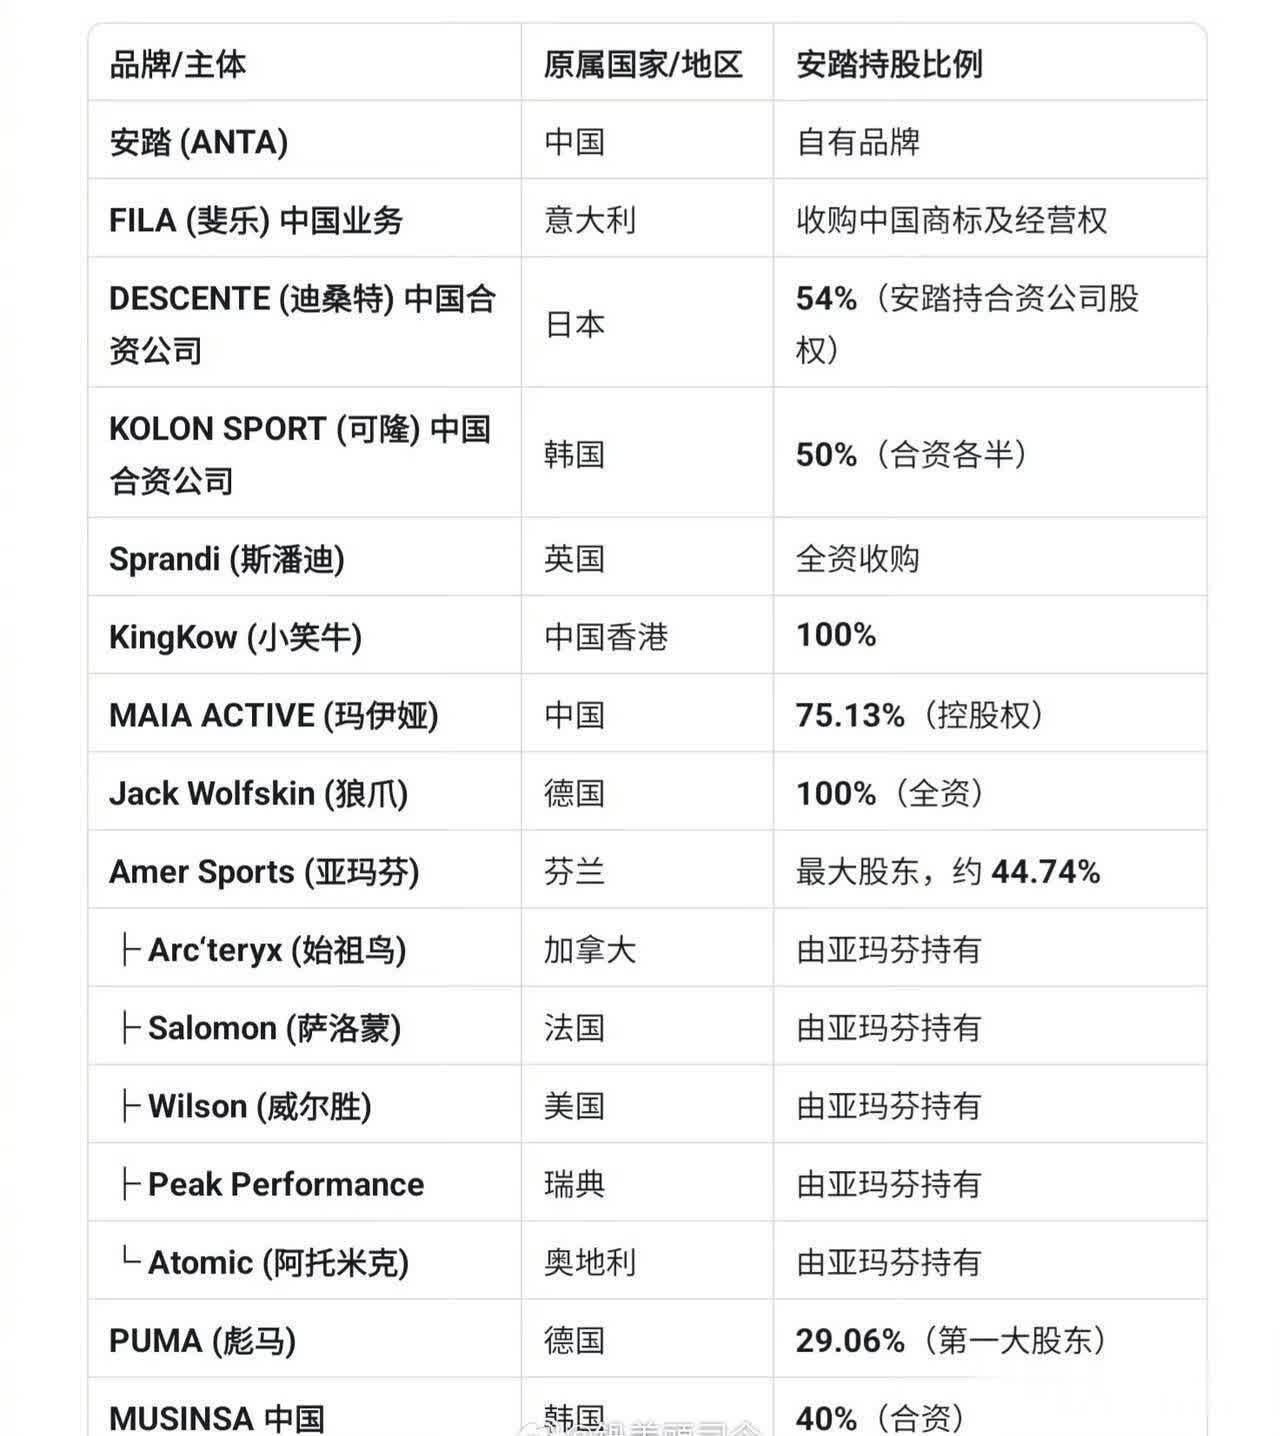
有人会说,安踏已经赢了。从FILA到亚玛芬,从始祖鸟到萨洛蒙,安踏用一套“保留品牌基因加注入中国供应链”的打法,把多个国际品牌盘活了。这套方法论确实经得起检验。
彪马跟FILA完全不是一回事。FILA是安踏买下了大中华区的商标权和运营权,说一不二,想怎么改就怎么改。彪马呢,安踏只是战略股东,无权干预品牌战略、产品研发、全球营销和管理层决策。
协同效应听起来很美,落地路径却模糊。安踏在公告里说要“分享成熟的增长经验”,但在德国上市公司的治理框架下,这些经验能不能变成彪马的实际动作,取决于彪马监事会和管理层愿不愿意配合。
安踏给彪马开出的每股35欧元,较公告前收盘价21.63欧元高出约62%。卖方Artémis曾期望报价超过40欧元,安踏的报价其实还压了一截。皮诺家族急着出手是真的,彪马2025年上半年净亏损高达2.47亿欧元,全年亏损超过6亿欧元。
丁世忠的逻辑是市场低估了彪马的长期价值,好的品牌基因可遇不可求。从长期看,这个判断未必错。彪马在欧洲、拉美、非洲的渠道基础和品牌心智,是安踏砸再多钱也未必能自建出来的。
但我担心的恰恰是时间成本。彪马2025年营收下降8.1%,自由现金流为负5.303亿欧元。安踏持股但不操盘,只能坐在监事会里看着。如果彪马管理层转型失败,安踏手里这29%的股份,就是一张不断贬值的存单。
还要看到另一重变量,英国零售巨头Frasers Group已买入彪马约6%股份,成为第二大股东。这家公司手里握着Sports Direct,是彪马在欧洲的核心零售渠道。两个大股东之间,博弈的棋盘远不止品牌战略。
安踏的“单聚焦、多品牌、全球化”战略走到今天,缺的从来不是买品牌的决心,而是消化品牌的能力。多品牌运营是安踏的核心竞争力,但前提是安踏能实际操盘。FILA能成功,是因为安踏握有绝对控制权。彪马给不了这个条件。
交易完成交割后,安踏成为彪马第一大股东,但这家德国品牌仍将按照自己的节奏走自己的路。安踏的角色更像是坐在副驾驶座上递地图,方向盘还在彪马自己手里。
买最贵的股,做最“虚”的东家。安踏用123亿买了一张“非控制”的门票,换来了一个全球化的身份标签。这笔账划不划算,不取决于安踏出价多高,取决于彪马能不能在安踏看不透、管不着、说不动的情况下,自己走出亏损泥潭。这场豪赌的真正对手,从来不是耐克和阿迪达斯,而是安踏对自我的控制力。

港联配资提示:文章来自网络,不代表本站观点。
- 上一篇:股指配资 广州南沙启动工程领域电子工资单确认试点
- 下一篇:没有了
相关文章


推荐资讯